Domain aktivrundreise.de kaufen?
Wir ziehen mit dem Projekt
aktivrundreise.de um.
Sind Sie am Kauf der Domain
aktivrundreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aktivrundreise.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Reisekoffer Trolley Koffer - Mittelgroß - 68 cm - Für Reise und UrlaubDieser Reisekoffer mit 68 cm Länge eignet sich für Urlaubsreisen und Städtereisen. Der mittelgroße Trolley bietet genug Platz für mehrere Tage unterwegs.Größe mittelgroß, Länge 68 cmVerwendungDer Koffer eignet sich für Reisen von mehreren Tagen. Achten Sie beim Packen auf das zulässige Gewicht Ihrer Fluggesellschaft.Lieferumfang1 Reisekoffer371,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
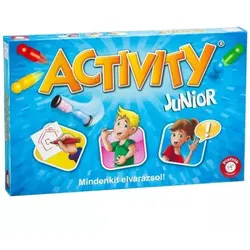
Aktivität – JuniorActivity – Junior ist ein fröhliches Familien-Brettspiel zum Zeichnen, Darstellen und Erklären, das speziell für Schulkinder entwickelt wurde. Die Spieler erklären einfache Wörter und Begriffe durch Zeichnungen, Pantomime oder Umschreibungen, während ihr Team auf dem Spielplan Feld für Feld vorankommt. Es ist die ideale Wahl, wenn Kinder ausgelassen lachen möchten und dabei gleichzeitig ihre Kommunikationsfähigkeit und Kreativität fördern. Produkteigenschaften: Marke: Piatnik Produktkategorie: Gesellschaftsspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Wörter und Begriffe durch Zeichnen, Darstellen oder Sprechen erklären Geförderte Fähigkeiten: Kommunikation, Kreativität, soziale Kompetenzen Material: Karton und Kunststoff Inhalt / Zubehör: Spielplan, Karten, Spielfiguren, Sanduhr Sicherheitsinformationen: CE-Kennzeichnung, enthält Kleinteile Sonstige wichtige Eigenschaft: mit vereinfachten Begriffskarten für Kinder Activity – Junior ist die kindgerechte Version des beliebten Activity-Spiels. Die Aufgaben auf den Karten orientieren sich an der Alltagswelt der Kinder, dadurch sind die Begriffe leicht zu verstehen und darzustellen. Während des Spiels rücken die Teams auf dem Spielplan vor, während sie unter Zeitdruck versuchen, die Zeichnungen, Bewegungen oder Erklärungen der anderen richtig zu erraten. Der Spielablauf ist einfach: Der nächste Spieler zieht eine Karte, schaut nach, auf welche Weise er den Begriff erklären soll (Zeichnung, Pantomime oder mündliche Umschreibung), und versucht dann bis zum Ablauf der Sanduhr sein Team zur richtigen Lösung zu führen. Jede richtige Antwort bringt Schritte auf dem Spielplan, so bleibt der Wettbewerb und die Spannung dauerhaft erhalten. Durch die kurze Spieldauer und die übersichtlichen Regeln können Kinder das Spiel schnell auch selbstständig spielen. Das Gesellschaftsspiel stärkt die Ausdrucksfähigkeit, das Selbstvertrauen und die Teamarbeit. Die Kinder lernen, einander zuzuhören, nachzufragen und gemeinsam Ideen zu entwickeln, während sie gleichzeitig ihren Wortschatz und ihr problemlösendes Denken erweitern. Die Zeichen- und Darstellungsaufgaben unterstützen außerdem die Feinmotorik und das Körperbewusstsein. Der robuste Karton-Spielplan und die Kunststofffiguren halten auch häufigem Gebrauch stand, sodass es ein familientaugliches Spiel für viele Jahre ist. Das Activity – Junior Gesellschaftsspiel ist eine gute Wahl für Familienabende, Kindergeburtstage oder Treffen mit Freunden. Durch die leicht verständlichen Regeln funktioniert es auch in Gruppen mit gemischten Altersstufen sehr gut, bei denen die älteren Kinder die Jüngeren unterstützen können. Es bietet eine unterhaltsame und dennoch sinnvolle Alternative zu digitalen Medien. Für wen ist es geeignet? Activity – Junior wird Kindern ab 8 Jahren empfohlen, die gerne zeichnen, im Mittelpunkt stehen, lustige Szenen darstellen oder einfach nur mit Familie und Freunden lachen möchten. Es ist eine hervorragende Wahl für gesprächige, kontaktfreudige Kinder, hilft aber auch zurückhaltenderen Kindern, aufzutauen, da sie in einem sicheren, unterstützenden Rahmen das Auftreten üben können. Das Spiel ist ideal für drinnen, benötigt keine Batterien und erfordert lediglich ein kurzes Durchlesen der Spielregeln. Eltern wählen es gerne als Geschenk zu Geburtstagen, Namenstagen oder Weihnachten, weil es ein zugleich förderndes und unterhaltsames Familienspiel ist. Verpackungsgröße: 5 x 35 x 22 cm26,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Reisekoffer Trolley Koffer - Mittelgroß - 68 cm - Für Reise und UrlaubDieser Reisekoffer mit 68 cm Länge eignet sich für Urlaubsreisen und Städtereisen. Der mittelgroße Trolley bietet genug Platz für mehrere Tage unterwegs.Größe mittelgroß, Länge 68 cmVerwendungDer Koffer eignet sich für Reisen von mehreren Tagen. Achten Sie beim Packen auf das zulässige Gewicht Ihrer Fluggesellschaft.Lieferumfang1 Reisekoffer371,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktivität – JuniorActivity – Junior ist ein fröhliches Familien-Brettspiel zum Zeichnen, Darstellen und Erklären, das speziell für Schulkinder entwickelt wurde. Die Spieler erklären einfache Wörter und Begriffe durch Zeichnungen, Pantomime oder Umschreibungen, während ihr Team auf dem Spielplan Feld für Feld vorankommt. Es ist die ideale Wahl, wenn Kinder ausgelassen lachen möchten und dabei gleichzeitig ihre Kommunikationsfähigkeit und Kreativität fördern. Produkteigenschaften: Marke: Piatnik Produktkategorie: Gesellschaftsspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Wörter und Begriffe durch Zeichnen, Darstellen oder Sprechen erklären Geförderte Fähigkeiten: Kommunikation, Kreativität, soziale Kompetenzen Material: Karton und Kunststoff Inhalt / Zubehör: Spielplan, Karten, Spielfiguren, Sanduhr Sicherheitsinformationen: CE-Kennzeichnung, enthält Kleinteile Sonstige wichtige Eigenschaft: mit vereinfachten Begriffskarten für Kinder Activity – Junior ist die kindgerechte Version des beliebten Activity-Spiels. Die Aufgaben auf den Karten orientieren sich an der Alltagswelt der Kinder, dadurch sind die Begriffe leicht zu verstehen und darzustellen. Während des Spiels rücken die Teams auf dem Spielplan vor, während sie unter Zeitdruck versuchen, die Zeichnungen, Bewegungen oder Erklärungen der anderen richtig zu erraten. Der Spielablauf ist einfach: Der nächste Spieler zieht eine Karte, schaut nach, auf welche Weise er den Begriff erklären soll (Zeichnung, Pantomime oder mündliche Umschreibung), und versucht dann bis zum Ablauf der Sanduhr sein Team zur richtigen Lösung zu führen. Jede richtige Antwort bringt Schritte auf dem Spielplan, so bleibt der Wettbewerb und die Spannung dauerhaft erhalten. Durch die kurze Spieldauer und die übersichtlichen Regeln können Kinder das Spiel schnell auch selbstständig spielen. Das Gesellschaftsspiel stärkt die Ausdrucksfähigkeit, das Selbstvertrauen und die Teamarbeit. Die Kinder lernen, einander zuzuhören, nachzufragen und gemeinsam Ideen zu entwickeln, während sie gleichzeitig ihren Wortschatz und ihr problemlösendes Denken erweitern. Die Zeichen- und Darstellungsaufgaben unterstützen außerdem die Feinmotorik und das Körperbewusstsein. Der robuste Karton-Spielplan und die Kunststofffiguren halten auch häufigem Gebrauch stand, sodass es ein familientaugliches Spiel für viele Jahre ist. Das Activity – Junior Gesellschaftsspiel ist eine gute Wahl für Familienabende, Kindergeburtstage oder Treffen mit Freunden. Durch die leicht verständlichen Regeln funktioniert es auch in Gruppen mit gemischten Altersstufen sehr gut, bei denen die älteren Kinder die Jüngeren unterstützen können. Es bietet eine unterhaltsame und dennoch sinnvolle Alternative zu digitalen Medien. Für wen ist es geeignet? Activity – Junior wird Kindern ab 8 Jahren empfohlen, die gerne zeichnen, im Mittelpunkt stehen, lustige Szenen darstellen oder einfach nur mit Familie und Freunden lachen möchten. Es ist eine hervorragende Wahl für gesprächige, kontaktfreudige Kinder, hilft aber auch zurückhaltenderen Kindern, aufzutauen, da sie in einem sicheren, unterstützenden Rahmen das Auftreten üben können. Das Spiel ist ideal für drinnen, benötigt keine Batterien und erfordert lediglich ein kurzes Durchlesen der Spielregeln. Eltern wählen es gerne als Geschenk zu Geburtstagen, Namenstagen oder Weihnachten, weil es ein zugleich förderndes und unterhaltsames Familienspiel ist. Verpackungsgröße: 5 x 35 x 22 cm26,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kofferset Reisekoffer Gepäckset - Uni - Erwachsene - Reisegepäck Set - Für Reise und UrlaubDieses Gepäckset für Erwachsene eignet sich für Ihre nächste Reise oder Ihren Urlaub. Das Reisegepäck-Set ist uni und passt für Damen und Herren gleichermaßen.Gepäckset für ErwachseneUni, für Damen und HerrenVerwendungDas Gepäckset eignet sich für Reisen und Urlaub, egal ob mit dem Flugzeug, dem Zug oder dem Auto.502,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
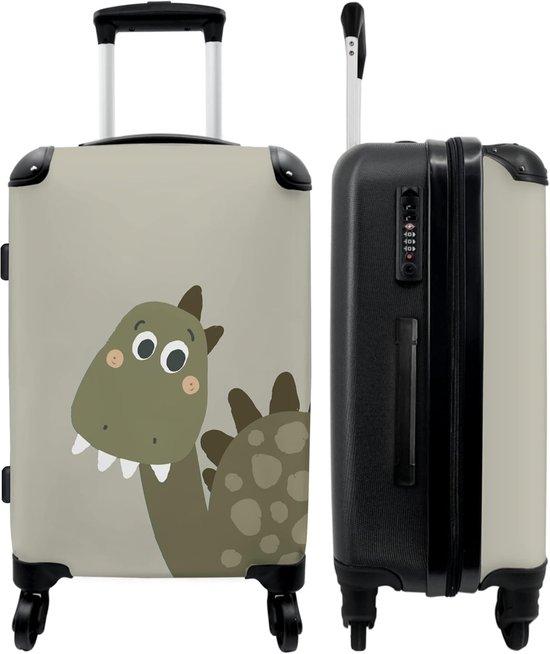
Kinderkoffer - Reise-Trolley - Vorbereitung für den Urlaub - Ultraleicht - 67x43x25 cm - GrünEntdecken Sie den perfekten Reisebegleiter für alle Abenteuer Ihres Kindes! Verabschieden Sie sich von schweren, unhandlichen Gepäckstücken und begrüßen Sie müheloses Reisen. Dieser ultraleichte Koffer wiegt nur 3,35 kg und ist ideal für kurze Ausflüge und lange Urlaube. Mit einem großzügigen Fassungsvermögen von 90 Litern bietet er ausreichend Platz für Kleidung, Spielzeug und andere Utensilien. Der Koffer ist mit einem praktischen TSA-Schloss für zusätzliche Sicherheit sowie einem ausziehbaren Griff und 360-Grad-Schwenkrädern ausgestattet, wodurch das Manövrieren in belebten Flughäfen oder Städten zum Kinderspiel wird. Innenliegende Organizer sorgen dafür, dass alles ordentlich getrennt und leicht zugänglich ist. Was diesen Koffer wirklich auszeichnet, ist das durchdachte Design, das Funktionalität mit einem verspielten Aussehen verbindet. Machen Sie jede Reise zu einem Vergnügen mit diesem praktischen und stilvollen Kinderkoffer.327,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.